Skat på iWild-gevinster – danske regler forklaret
 Available in US
Gevinster hos en netspiludbyder med dansk tilladelse er skattefri for spilleren. For en udenlandsk onlineudbyder uden dansk tilladelse bruger Skattestyrelsen derimod en konkret test: udbyderen skal have hjemme i et EU/EØS-land, have licens til at udbyde spil, være under offentlig godkendelse og kontrol, og det tilsvarende spil skal lovligt kunne udbydes i Danmark. iWild er knyttet til Goodwin N.V. og en Curaçao-licens, mens hverken iWild eller Goodwin N.V. fremgår som dansk licenstager i Spillemyndighedens register. Derfor kan skattebehandlingen af en iWild-gevinst ikke afgøres alene ud fra casinoets navn eller den udenlandske licens; Skattestyrelsens betingelser skal være opfyldt i den konkrete situation.
Indholdsfortegnelse
- Hovedreglen for danske licenstagere
- Skattestyrelsens fire betingelser for udenlandske netspil
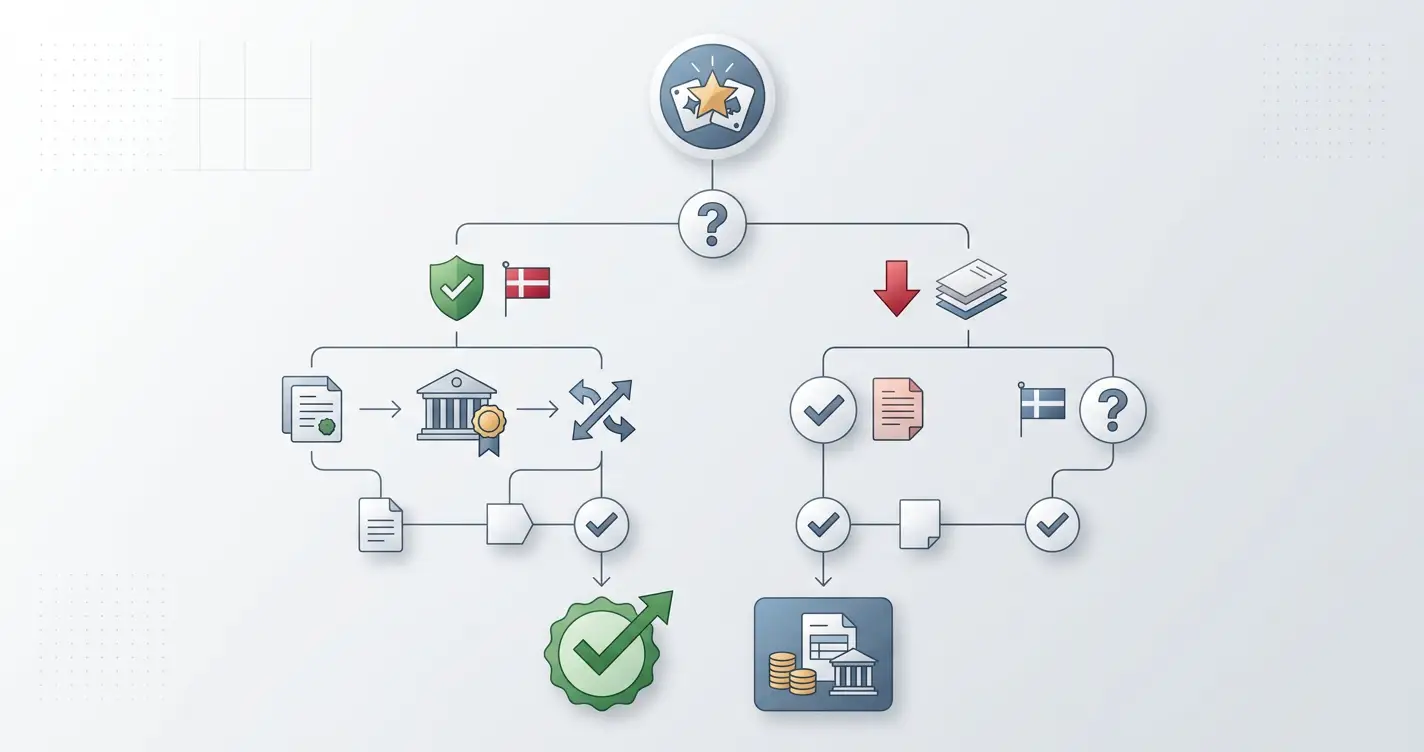
- Beslutningstræ for en konkret iWild-gevinst
- Hvorfor Curaçao-licensen ikke afgør skatten alene
- Dansk licens og udenlandsk licens er to forskellige skattespor
- En gevinst bør kobles til den faktiske operatør
- Eksempel på korrekt og forkert måde at tænke på
- Betalingsmetoden ændrer ikke selve skattereglen
- Hvilken dokumentation er værd at gemme?
- Hvornår bør du spørge Skattestyrelsen eller en rådgiver?
- Hvor manglende dansk licens passer ind i skattereglen
- Skattestyrelsens regel for udenlandske netspil
- Operatørens hjemsted er en selvstændig betingelse
- Sådan afgøres skatten på en iWild-gevinst efter danske regler
Hovedreglen for danske licenstagere
Skattestyrelsen oplyser, at gevinster hos en netspiludbyder med dansk tilladelse til væddemål eller netcasino er skattefri for spilleren. Forklaringen er, at spiludbyderen betaler spilleafgift. For en spiller er dette den enkle del af reglen: dansk tilladelse giver en klar skattemæssig behandling af gevinsten efter den beskrevne ordning.
Den samlede brandgennemgang findes i iWild Casino anmeldelse. Det er samtidig vigtigt ikke at overføre denne konklusion automatisk til iWild. Hverken iWild eller Goodwin N.V. fremgår som dansk licenstager i Spillemyndighedens register. Derfor skal iWild vurderes efter reglerne for udenlandske netspil, ikke efter standardreglen for danske licenstagere.
Skattestyrelsens fire betingelser for udenlandske netspil
For en udenlandsk netspiludbyder uden dansk tilladelse er en gevinst skattefri, hvis alle de relevante betingelser er opfyldt. Skattestyrelsen angiver følgende elementer:
| Kontrol | Spørgsmål | Betydning |
|---|---|---|
| 1. Hjemsted | Har udbyderen hjemme i et EU/EØS-land? | Geografien er en udtrykkelig del af testen. |
| 2. Licens | Har udbyderen licens til at udbyde spil? | En faktisk licens skal indgå i vurderingen. |
| 3. Offentlig kontrol | Er spillet godkendt og kontrolleret af en offentlig myndighed? | Privat certificering alene er ikke det samme som offentlig kontrol. |
| 4. Tilsvarende spil | Kan det tilsvarende spil lovligt udbydes i Danmark? | Spiltypen skal passe til den danske lovlige kategori. |
Hvis kravene ikke er opfyldt, skriver Skattestyrelsen, at gevinsten er skattepligtig. Det er netop derfor, at udsagnet “udenlandsk casino = skattefrit” er forkert, men også hvorfor “uden dansk licens = altid skattepligtigt” er for groft.
Beslutningstræ for en konkret iWild-gevinst
- Har udbyderen dansk tilladelse? Hvis ja, følger gevinsten reglen for danske licenstagere. Spillemyndighedens register har ingen dansk licenstagerpost for iWild.
- Hvis nej, hvor har den konkrete udbyder hjemme? Skattestyrelsens udenlandsregel kræver EU/EØS-hjemsted som en del af skattefriheden.
- Findes der en spillicens og offentlig kontrol? iWild er knyttet til en Curaçao-licens, men licensens eksistens besvarer ikke alene EU/EØS-betingelsen.
- Er den konkrete spiltype en type, der lovligt kan udbydes i Danmark? Dette skal vurderes for den relevante gevinst og spiltype.
- Er alle betingelser opfyldt? Først derefter er der grundlag for at anvende Skattestyrelsens skattefrihedsregel for udenlandske netspil.
Flowet er mere præcist end at bruge casinoets navn som genvej. Skattereglen knytter sig til den faktiske udbyderstruktur og de konkrete betingelser for den enkelte gevinst.
Hvorfor Curaçao-licensen ikke afgør skatten alene
iWild er knyttet til operatøren Goodwin N.V. og en Curaçao Gaming Authority-licens. Det er relevante regulatoriske fakta, men Skattestyrelsens vurdering for udenlandske netspil indeholder mere end et licenskrav. Den kræver også EU/EØS-hjemsted og de øvrige betingelser.
En udenlandsk licens gør ikke i sig selv gevinster skattefri i Danmark. Omvendt kan skattepligt heller ikke afgøres ud fra licensjurisdiktionen alene. iWild skal vurderes efter alle betingelserne i Skattestyrelsens regel for udenlandske netspil.
Den separate side om iWild licens forklarer, hvad den dokumenterede Curaçao-licens og den danske registerstatus faktisk viser.
Dansk licens og udenlandsk licens er to forskellige skattespor
En dansk licenstager giver et klart udgangspunkt, fordi Skattestyrelsen direkte beskriver gevinster hos sådanne onlineudbydere som skattefri for spilleren. Ved en udenlandsk operatør skal man derimod igennem betingelserne. Det er ikke et spørgsmål om, hvilken licens der er “bedst”, men om hvilken skattemæssig regel der gælder for situationen.
Det gør også den danske licensstatus relevant uden at gøre den altforklarende. At iWild ikke fremgår som dansk licenstager betyder, at den enkle danske licenstagerregel ikke kan bruges direkte. Herefter bliver udbyderens hjemsted, licens, offentlige kontrol og den konkrete spiltype afgørende.
En gevinst bør kobles til den faktiske operatør
Et casinomærke kan være adskilt fra den juridiske operatør, og derfor er operatørnavnet vigtigt i en skattevurdering. For iWild er Goodwin N.V. den juridiske operatør, der er knyttet til casinoet.
Hvis vilkår, kontoudtog eller betalingsdata viser en anden juridisk enhed på tidspunktet for gevinsten, kan det være vigtigt for vurderingen. En personlig skattekonklusion kræver derfor oplysninger om den konkrete transaktion og operatørstruktur.
Eksempel på korrekt og forkert måde at tænke på
For groft: “Casinoet har ingen dansk licens, derfor skal alle gevinster beskattes.” Denne sætning ignorerer Skattestyrelsens særregel for udenlandske netspil.
Også for groft: “Casinoet har en udenlandsk licens, derfor er gevinsten skattefri.” Denne sætning ignorerer hjemsteds-, kontrol- og spiltypebetingelserne.
Mere præcist: “iWild fremgår ikke med dansk tilladelse, så gevinsten skal vurderes efter Skattestyrelsens betingelser for udenlandske netspil.” Derefter dokumenteres hvert led i testen.
Betalingsmetoden ændrer ikke selve skattereglen
Om en gevinst udbetales til kort, digital tegnebog, bankoverførsel eller en anden understøttet kanal ændrer ikke i sig selv Skattestyrelsens grundlæggende test for skattefrihed. Betalingssporet kan være nyttigt som dokumentation for beløb og tidspunkt, men det erstatter ikke analysen af udbyderens hjemsted, licens, tilsyn og spiltype.
Hvis du undersøger de praktiske ind- og udbetalingsmuligheder, findes de separat på siden om iWild betalingsmetoder. Betalingskanalen og skattereglen er separate spørgsmål: betalingsmetoden dokumenterer en transaktion, mens skattevurderingen afhænger af udbyderens hjemsted, licens, tilsyn og spiltype.
Hvilken dokumentation er værd at gemme?
Hvis en gevinst er stor nok til, at skattebehandlingen har praktisk betydning, er det fornuftigt at gemme dokumentation, der viser den juridiske operatør, den relevante licens, gevinstens størrelse og dato, spiltypen og udbetalingen. Kontoudtog, transaktionshistorik og de gældende vilkår på tidspunktet kan være mere brugbare end et senere billede af en markedsføringsside.
Formålet er ikke at skabe en ny regel, men at gøre det muligt at anvende den eksisterende regel på faktiske forhold. Hvis operatørens struktur ændrer sig, kan historiske oplysninger være nødvendige for at forstå en ældre gevinst korrekt.
Hvornår bør du spørge Skattestyrelsen eller en rådgiver?
En personlig skattekonklusion kan kræve konkret afklaring, især hvis operatørens hjemsted er uklart, hvis flere selskaber indgår, eller hvis en større gevinst berøres. Skattestyrelsen kan vejlede om den danske skatteregel, og en kvalificeret rådgiver kan være relevant, hvis forholdene ikke passer klart ind i betingelserne.
Det er generel information, ikke individuel skatterådgivning. Den offentlige regel viser, hvorfor iWild ikke kan få et generelt stempel som altid skattefri eller altid skattepligtig.
Hvor manglende dansk licens passer ind i skattereglen
iWild står ikke på Spillemyndighedens liste over danske licenstagere. Derfor er den enkle regel for gevinster hos danske licenstagere ikke udgangspunktet for en iWild-gevinst. I stedet bliver betingelserne for udenlandske netspil relevante.
Den første forskel er hjemstedet: Skattestyrelsens regel kræver, at den udenlandske udbyder har hjemme i et EU/EØS-land. Den anden er licens og offentlig kontrol. Den tredje er, om den tilsvarende spiltype lovligt kan udbydes i Danmark. Betingelserne skal ses samlet; én oplysning kan ikke erstatte de øvrige.
uden dansk licens gennemgår de regulatoriske konsekvenser ud over skat. På skatteområdet er pointen mere afgrænset: fraværet af dansk tilladelse flytter vurderingen over i reglerne for udenlandske netspil, men afgør ikke alene det endelige skatteresultat.
Skattestyrelsens regel for udenlandske netspil
Skattestyrelsens regler om gevinster, præmier og dusører skelner mellem gevinster hos danske licenstagere og gevinster hos udenlandske netspiludbydere. For udenlandske netspil indgår EU/EØS-hjemsted, spillicens, offentlig godkendelse og kontrol samt den tilsvarende spiltypes lovlige status i Danmark i vurderingen.
Det betyder, at hver af betingelserne har selvstændig betydning. En udenlandsk licens kan opfylde licensdelen uden samtidig at afgøre hjemstedsbetingelsen, og en betalingsmetode eller dansk sprogversion ændrer ikke på de skattemæssige krav. For iWild skal den konkrete operatørstruktur derfor passe ind i hele regelsættet, før en gevinst kan behandles som skattefri efter reglen for udenlandske netspil.
Operatørens hjemsted er en selvstændig betingelse
Licensjurisdiktion og juridisk hjemsted er ikke nødvendigvis det samme spørgsmål. Skattestyrelsens regel for udenlandske netspil nævner udbyderens EU/EØS-hjemsted som en særskilt betingelse ved siden af licens og offentlig kontrol. Derfor er det ikke nok at kende navnet på en licensmyndighed.
For en konkret iWild-gevinst skal den juridiske operatør, som gælder for kontoen og gevinsten, ses i sammenhæng med denne hjemstedsbetingelse. Hvis operatørforholdet eller den relevante juridiske enhed er uklart, kan det have direkte betydning for, om skattefrihedsreglen for udenlandske netspil kan anvendes. Det er også grunden til, at kontoudtog, vilkår og oplysninger om den juridiske operatør kan have praktisk betydning ved en individuel afklaring.
Sådan afgøres skatten på en iWild-gevinst efter danske regler
Start med at konstatere, at iWild ikke fremgår med dansk tilladelse. Gå derefter til Skattestyrelsens regel for udenlandske netspil og undersøg, om den konkrete udbyder har EU/EØS-hjemsted, spillicens, offentlig godkendelse og kontrol, og om den relevante spiltype lovligt kan udbydes i Danmark.
iWilds Curaçao-licens er en del af den regulatoriske situation, men den kan ikke alene afgøre skatten. En konkret gevinst kan derfor ikke automatisk behandles som skattefri eller skattepligtig uden resten af Skattestyrelsens betingelser. Brug beslutningstræet, bevar dokumentationen, og søg konkret afklaring hos Skattestyrelsen eller en kvalificeret rådgiver, hvis et af leddene er uklart.
Skrevet af teamet hos ”Iwild Casino”.